Hausfrauenehe: Was ist die Lebensleistung einer Mutter wert?
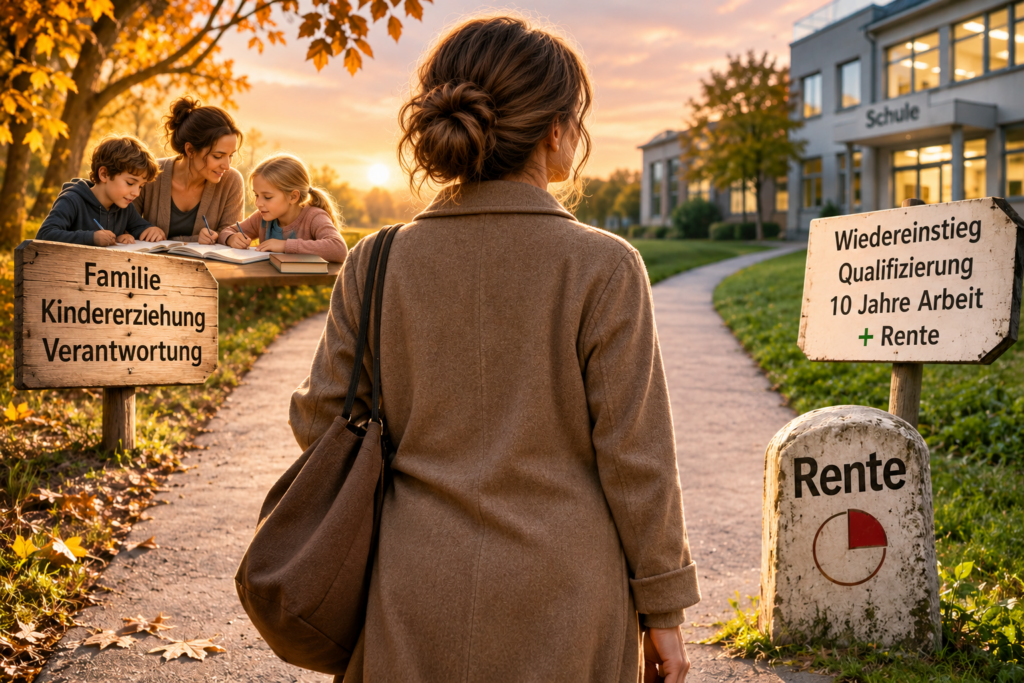
Die Hausfrauenehe scheint ein Relikt aus vergangener Zeit zu sein. Viele junge Frauen möchten Arbeit und Kindererziehung miteinander verbinden. Oder sie müssen es, weil ein einziges Einkommen die Lebenshaltung nicht mehr decken kann. Das war in den 1990er-Jahren noch anders. Fast jede zweite Frau blieb in dieser Zeit nach der Geburt der Kinder zu Hause. Familien mit einem Verdiener profitieren von verschiedenen Vorteilen. Dazu zählen die günstige Steuerklassenkombination III/V, das Ehegattensplitting und die kostenfreie Familienversicherung. Die Frau kann neben der Mütterrente Kindererziehungszeiten beanspruchen und bekommt eine Witwenrente, wenn der Ehepartner vor ihr verstirbt. Nun werden die finanziellen Spielräume des Staatshaushalts enger, die Regierung setzt den Rotstift an. Verlierer könnten ausgerechnet die Mütter sein. Ist Kindererziehung als Lebensleistung nichts mehr wert?
Pläne zur Streichung von sozialen Leistungen
Reformen stehen an, in Deutschland. Wir müssen den Gürtel enger schnallen, die Regierung muss sparen, sagte Thorsten Frei, Fraktionsvorsitzender der CDU/CSU. Der Politiker ist für seine brisanten, oft realitätsfernen Äußerungen bekannt. Einige Tage zuvor hatte die eben diese Regierung der Ukraine eine Winterhilfe in Höhe von 200 Millionen Euro zugesagt. In den sozialen Netzwerken wurde der Zusammenhang empört kommentiert.
Bei den in Aussicht gestellten Reformen fällt auf, dass sie überdurchschnittlich oft Paare betreffen, die sich für die Hausfrauenehe entschieden haben oder bei denen die Frau geringfügig beschäftigt ist. Diese Ehen profitieren von der Steuerklassenkombination III/V, von der Familienversicherung und dem Ehegattensplitting. Künftig könnten diese Vorteile gekürzt oder abgeschafft werden.
Wir brauchen Reformen!
Nahezu wöchentlich mahnen Politiker und Wirtschaftsweise Reformen an. Die exaktere Bezeichnung wäre Kürzung, denn der Bürger muss mehr zahlen und bekommt dafür weniger Leistung.
Auffallend ist, dass die Regierung bei ihren Reformen überproportional oft das klassische Familienmodell mit einem Hauptverdiener im Visier hat. Mehrere Vorschläge zielen darauf ab, das Leben für Paare, die in dieser Konstellation leben, teurer zu machen.
Während jüngere Frauen ihre Lebensplanung darauf einstellen können, sind Frauen im mittleren Lebensalter die Verlierer. Wenn sie noch keine Rente beziehen und keine klassische Erwerbsbiografie nachweisen können, verlieren sie soziale Errungenschaften, die ihr Auskommen über Jahrzehnte sicherten. Der Wiedereinstieg in das Berufsleben ist nach Jahrzehnten ohne Berufserfahrung schwer bis unmöglich.
Nicht alle Männer erzielen ein so hohes Einkommen, dass die geplanten Zusatzbelastungen mühelos abgefedert werden können. Sollten mehrere dieser Reformen beschlossen werden, drohen dem Durchschnittsverdiener Einkommenseinbußen von mehreren hundert Euro im Monat.
Lebensplanung im Vertrauen auf die Politik
Ich bin acht Jahre Hausfrau und Mutter gewesen. Danach war ich freiberuflich tätig, aber meine Priorität lag immer auf der Familie. Unsere Kinder haben einen großen Altersabstand: Zwischen unserem ältesten und dem jüngsten Sohn liegen vierzehn Jahre. Wir waren eine lange Zeit Eltern. Ich hatte immer wieder Phasen, in denen ich familienversichert war. Mal war ich nicht berufstätig, mal lagen meine Einkünfte aus der Freiberuflichkeit unter den Freigrenzen.
Im Alter erwartet mich nur eine kleine Rente. Diese setzt sich aus Beiträgen aus meiner Ausbildung, meiner kurzen nichtselbstständigen Berufstätigkeit, dem Studenten-Nebenjob und der Mütterrente zusammen. Letztere ist vor allem den Wirtschaftsweisen ein Dorn im Auge. Die 125 EUR brutto pro Kind wurden an Mütter von Kindern, die vor 1992 geboren wurden, noch gar nicht ausgezahlt, da sollen sie schon wieder abgeschafft werden.
Wenn ich mir die Debatten und Aussagen einiger Politiker anhöre, frage ich mich, ob man uns, die wir die 50 überschritten haben, vergessen hat. Unsere berufliche Lebensplanung ist abgeschlossen, wir sehen in einigen Jahren der Rente entgegen. Nun sollen wir arbeiten gehen, um für unsere Rente vorzusorgen.
Mini-Rente nach zehn Jahren Berufstätigkeit
Vielleicht würde ich in den mit verbleibenden zehn Jahren bis zur Rente als Quereinsteigerin im Lehramt arbeiten können. Im meinem Wohnort naheliegenden Sachsen-Anhalt gibt es einen großen Bedarf. Mit meinen Studienfächern würde ich die Voraussetzungen erfüllen.
Als Berufsstarterin verdiene ich nicht so viel wie ein Lehrer, der schon lange dabei ist. Realistisch wäre eine Spanne zwischen 4.200 und 5.500 EUR im Monat. Das bringt mir nach zehn Jahren eine Bruttorente ein, die zwischen 400 und 550 EUR liegt. Das ist weder attraktiv, noch sichert es meinen Lebensunterhalt.
Frauen sollen die Löcher im Bundeshaushalt stopfen
Politiker, die sich um die Altersarmut der Frauen sorgen, haben entweder keine Ahnung oder sie lügen bewusst. Denn primär geht es darum, dass wir Frauen die Sozialkassen füttern sollen. Unsere eigene Absicherung ist den Politikern ganz egal.
Der Staat hat ein Ausgabenproblem und möchte neue Einnahmen generieren. Die Idee, soziale Leistungen für Paare und Familien zu kürzen, um die Hausfrauenehe unattraktiv zu machen, soll Geld in die Kassen spülen. Dabei braucht der Staat dringend Nachwuchs, und nicht jede Mutter möchte neben der Kindererziehung Vollzeit arbeiten. Für meinen Mann und mich war das nie eine Option.
Glücklich als Hausfrau und Mutter
Wir haben heute vier erwachsene Kinder. Nach der Geburt unseres ersten Sohnes blieb ich ein knappes Jahr zu Hause, dann führte ich meine Ausbildung fort. Nachdem ich fertig war, wurde unser zweiter Sohn geboren. Eine kurze Zeit versuchten wir, unsere Arbeit und die Kindererziehung miteinander zu verbinden. Mein Mann arbeitete in drei Schichten, ich war im Verkauf tätig. Wir jonglierten, wer wann die Kinder betreut. Da wir in jungen Jahren Eltern wurden, war meine Mutter voll berufstätig. Die Schwiegereltern lebten 200 Kilometer entfernt.
Das Leben als Eltern hatten wir uns anders vorgestellt. Und wir kannten es aus unserer Kindheit anders: Meine Mutter arbeitete Teilzeit, sie war zu Hause, wenn wir aus der Schule kamen. Meine Schwiegermutter war Grundschullehrerin. Wir wollten nicht, dass unsere Kinder lange in Kita und Hort gehen müssen und später einen Schlüssel um den Hals tragen. Also rechneten wir unser Haushaltsgeld durch und stellten fest, dass wir mit dem Gehalt meines Mannes auskommen. In den 1990er-Jahren war der Lebensunterhalt deutlich günstiger als heute. Unser Haus hatten wir mit einem Förderkredit finanziert. Mein Gehalt wurde nicht zwingend gebraucht. Ich wurde Hausfrau.
Knapp die Hälfte der Frauen blieb zu Hause
Für meine ostdeutsche Herkunft war unser Lebensmodell eher ungewöhnlich. In den „neuen“ Bundesländern waren 70 Prozent der Frauen erwerbstätig. Im alten Bundesgebiet gingen nur 51 Prozent der Frauen einer Beschäftigung nach. Insgesamt ergibt sich für ein Faktor von 45 Prozent: Knapp die Hälfte der Frauen gingen keiner Berufstätigkeit nach. Die Zahlen stammen aus dem Jahr 1996.
Ich befand mich in guter Gesellschaft, was bedeutet, dass die Reformideen viele Haushalte betreffen könnten. Allerdings war ich Mitte Zwanzig, mein erstes Kind bekam ich mit siebzehn Jahren. Viele Frauen, die sich in dieser Zeit um die Kinder und den Haushalt kümmerten, sind heute in Rente. Doch wer das Rentenalter noch nicht erreicht hat und auf die politischen Pläne schaut, könnte eine gewisse Wut empfinden.
Die Lebensleistung wird nicht honoriert
Mit geht es so: Unsere Söhne arbeiten, sie zahlen in die sozialen Systeme ein. Kinder sind in einem Generationenvertrag der wichtigste Stabilisator. Doch die Politik möchte die Mütter auf den Arbeitsmarkt drängen. Sie sollen beides leisten. Kinder und Beruf. Viele Frauen sind dazu nicht bereit. Damals verzichteten wir auf den Beruf. Heute verzichten junge Frauen auf Kinder, was ich sehr gut verstehen kann. Vielleicht würde ich mein Leben auch ohne Kinder planen, wenn ich heute Zwanzig wäre.
Die Lebensleistung einer Frau, die vorwiegend Mutter war, wird in diesem Staat nicht honoriert. Anstatt einer Grundrente als Dankeschön für die Geburt und Erziehung der so wichtigen Rentenzahler bekommen wir eine winzige Mütterrente. Nun sollen die Sozialleistungen, von denen wir profitierten, gestrichen werden. Und dann schaut man sich die Geburtenraten an und bekommt das große Grübeln.
Bestrafung der Hausfrauenehe
Bestrafung ist ein hartes Wort, und nicht jeder würde es in diesem Zusammenhang nutzen. Ich habe es bewusst gewählt. Denn Frauen meiner Generation, die in den 1990er-Jahren Kinder erzogen haben, stehen im Fokus des politischen Streichkonzerts.
Wir haben unseren Lebensentwurf im Vertrauen auf die Politik aufgebaut. Doch nun sollen wir für uns selbst sorgen und arbeiten gehen. Wie das funktionieren soll, im Alter zwischen 50 und 60 Jahren, das kommentieren die Politiker nicht.
Auf dem Arbeitsmarkt sind Frauen in diesem Alter ohne jegliche Berufserfahrung nicht gefragt. Viele trauen sich den Neueinstieg nach vielen Jahrzehnten nicht mehr zu. Andere haben Erkrankungen, die eine Berufstätigkeit nicht mehr erlauben. Doch die Politik denkt darüber nicht nach. Wer jung ist, kann sein Leben an die neuen Gegebenheiten anpassen. Wir können es nicht mehr. Die Zeit ist zu kurz.
Für Durchschnittsverdiener wäre die Belastung hoch
Nicht jede Hausfrauenehe fußt auf einem hohen Einkommen des Ehemannes. Es gibt viele Ehen mit Durchschnittsverdienst, in denen die Frau nicht arbeitet. Die diskutierten Einschnitte können das Haushaltsbudget stark belasten. Wir sprechen von mehreren hundert Euro im Monat! Warum diskutiert die Politik nicht die Streichung in anderen Bereichen? Aus welchem Grund trifft es grundsätzlich Haushalte, die ihren Lebensunterhalt durch Arbeit bestreiten? Die Steuern und Sozialabgaben zahlen und keinerlei Sozialleistungen beziehen?
Die Streichliste der Bundesregierung
Schauen wir uns die Streichliste der Bundesregierung einmal genauer an. Heiß diskutiert wird der Umbau des Rentensystems. Die Rente für besonders langjährig Versicherte soll abgeschafft werden. Ich spreche bewusst nicht von der „Rente mit 63“, denn die gibt es schon seit Jahren nicht mehr. Diese Reform würde im klassischen Familienmodell die Väter treffen: Sie haben häufig eine lange Erwerbsbiografie, weil sie die Familie ernährten.
Weitere Sparmaßnahmen treffen Frauen, die nicht oder nur geringfügig beschäftigt waren. Hier sind fünf Beispiele für die politischen Pläne. Die Begründungen haben Politiker oder Wirtschaftsweise geliefert.
- Witwenrente: Sie ist zu teuer, heute können Frauen selbst für ihre Rente sorgen
- Steuerklassenkombination III/V: Sie benachteiligt Frauen, weil sie höhere Steuern zahlen und geringere Sozialleistungen beziehen
- Kindererziehungszeiten: Sie könnten abgeschafft werden, um im Gegenzug den vorzeitigen Renteneintritt für besonders langjährig Versicherte zu erhalten.
- Minijob: Der abgabenfreie Verdienst benachteiligt Frauen, weil sie nicht in die Rentenkasse einzahlen und unter Altersarmut leiden.
- Kostenfreie Familienversicherung: Frauen können arbeiten gehen und in eine eigene Krankenversicherung einzahlen. Auch die Pflegeversicherung soll mit einer Abgabe belegt werden.
Weitere Einsparungen sollen den Unterhaltsvorschuss für Alleinerziehende und das Elterngeld betreffen. Ich konzentriere mich in diesem Artikel auf Frauen meiner Generation, die aufgrund der Hausfrauenehe auf die Versorgung ihres Mannes angewiesen sind. Die Begründungen der Politik möchte ich mit Fakten widerlegen.
Witwenrente
Die Witwenrente ist ein Anspruch aus dem Arbeitsleben des Ehemannes. Wenn er vor der Frau verstirbt, ist es nur gerecht, dass sie davon profitiert. Er hat eingezahlt, sie hat sich um Haushalt und Kinder gekümmert. Diese Lebensleistung wurde zurecht mit der Witwenrente anerkannt.
Steuerklassenkombination III/V
Die Steuerklassenkombination III/V benachteiligt niemanden, denn sie ist freiwillig. Das weiß Lars Klingbeil ganz genau. Doch sie würde dem Bund aber deutlich mehr Steuern einbringen. Der Bürger muss sie sich per Steuererklärung zurückholen. Das kann Monate dauern. In dieser Zeit kann der Staat mit dem Geld arbeiten. Familien fehlt es jeden Monat im Portemonnaie. Die Faktorregelung der Steuerklassenkombination IV/IV gleicht den Verlust des Steuervorteils bei Abschaffung der III/V nicht aus.
Kindererziehungszeit
Die Kindererziehungszeit wird dem Rentenkonto der Mutter ab der Geburt des ältesten Kindes bis zum zehnten Geburtstag des jüngsten Kindes gutgeschrieben. Sie kann dem Vater die Anrechnung übertragen, wenn er Hausmann ist und sie arbeiten geht.
Rentenpunkte gibt es in Form der Mütterrente für die ersten drei Lebensjahre des Kindes. Die Kindererziehungszeit sichert darüber hinaus die Beitragsjahre.
Ich bekomme derzeit knapp 25 Jahre Kindererziehungszeit und könnte mir meine Rente mit 63 Jahren auszahlen lassen, wenn ich Abschläge hinnehme. Habe ich mir das als Mutter von vier Rentenzahlern nicht verdient?
Minijob
Der Minijob handelt sich um einen steuerfreien Zuverdienst, der den Politikern nun ein Dorn im Auge ist. Frauen werden vorgeschoben, weil sie durch die Ausübung eines Minijobs in Altersarmut rutschen. In einer Teilzeitbeschäftigung mit gleichen Konditionen und identischer Stundenzahl würde die Frau weniger Netto auf dem Konto haben. Ihr jährlicher Brutto-Rentenanspruch beliefe sich auf etwa 6 EUR. Diese würden die Altersarmut garantiert nicht abwenden.
Im Übrigen verdienen sich nicht nur Frauen durch diese geringfügige Beschäftigung etwas dazu. Etwa die Hälfte sind Männer. Darüber hinaus haben mehr als 40 Prozent der Minijobber einen Hauptjob, in dem sie Steuern und Rentenbeiträge zahlen. Wird der Minijob steuerpflichtig, lohnt sich der zweite Verdienst nicht mehr. Er würde in Steuerklasse IV der Maximalbesteuerung unterliegen.
Müttern und Frauen im mittleren und höheren Lebensalter würde mit der Abschaffung des Minijobs die Möglichkeit genommen, sich steuer- und abgabenfrei etwas dazu zu verdienen und darüber hinaus noch flexibel zu arbeiten. Die Politik nimmt mehr Steuern und Abgaben ein. Das allein wäre der Grund für die Abschaffung. Die Sorge um die Alterssicherung der Frauen ist nur vorgeschoben.
Kostenfreie Familienversicherung
Die Abschaffung der kostenfreien Familienversicherung bereits beschlossen. Ab 2028 fällt die kostenlose Familienversicherung für die meisten Frauen weg. Männer müssen dann 2,5 Prozent ihres Bruttoeinkommens an die Krankenkasse abführen. Bei einem Einkommen von 5.000 EUR brutto sind das 125 EUR im Monat.
Ein Zuschlag zur Pflegeversicherung ist ebenfalls geplant. Er soll 0,52 Prozent des Bruttoeinkommens betragen. In der Beispielrechnung kämen noch einmal 26 EUR hinzu. Für Familien mit erwachsenen Kindern ist das besonders perfide, denn in der Regel arbeiten die Kinder und leisten ihren Beitrag zur Renten- und zur Pflegeversicherung. Künftig zahlen die Ehemänner einen höheren Zuschlag als Kinderlose.
Kindererziehung als Lebensleistung? – Nicht in den Augen der Politik
Kindererziehung ist in den Augen der Politik nichts wert. Wenn die Wirtschaft stagniert und das Geld für die Sicherung der sozialen Systeme knapp wird, gibt es sicher viele Möglichkeiten zu sparen. Mir fielen einige ein. In meiner eigenen Haushaltsführung halte ich es so, dass ich zunächst meine Kosten decke. Wenn dann noch etwas übrig ist, kann ich spenden oder Geschenke kaufen. Überträgt man den privaten Haushalt eines Einzelnen auf den Bundeshaushalt, stünde in meinen Augen der Bürger an erster Stelle. Doch das sieht die Politik anders.
In der Regierung unter Kanzler Merz sind Arbeitnehmer in den Fokus von Reformen gerückt, die nichts weiter sind, als drastische Kürzungen. Sie sollen länger arbeiten oder empfindliche Kürzungen ihrer Rentenansprüche hinnehmen. Familien und Paare werden in ihren Leistungen beschnitten, sodass der Staat von ihnen noch mehr Geld bekommt. Kindererziehung ist ein notwendiges Übel, das Fremde erledigen können. Mütter sollen zum Bruttosozialprodukt beitragen.
Wer sich in jungen Jahren für die Hausfrauenehe entschied, muss künftig mit weniger Geld auskommen. Den Anfang macht die Familienversicherung, die Paare ab 2028 mit durchschnittlich 1.800 EUR im Jahr zusätzlich belastet. Am Ende können es mehrere hundert Euro werden.
Mein Mann und ich wollten unsere Kinder selbst betreuen. Diese Entscheidung würden wir immer wieder so treffen. Fraglich ist allerdings, ob wir noch einmal vier Kindern das Leben schenken würden. In dem Deutschland, in dem wir heute leben, ganz sicher nicht. Ist das nicht eine traurige Entwicklung?
ISSN 3053-674X
TS 2025-50